Zelfs zonder premies kan je maar beter verbouwen — dit is waarom
De Vlaamse regering snoeit vanaf 2026 serieus in de VerbouwPremie. Wie tot de hogere inkomens behoort — en daar zit je al verrassend snel bij — zal op veel minder steun kunnen rekenen. Toch blijft renoveren keihard nodig.
Voor de duidelijkheid: Mijn VerbouwPremie is niet afgeschaft. De overheid geeft nog altijd financiële steun voor energiezuinige verbouwingen. Alleen gaat het geld nu vooral naar de laagste inkomens. Een koppel zonder kinderen dat meer dan 59.270 per jaar verdient (bruto, niet netto!), zit al bij de hoogste inkomens. Zij zien hun verbouwing al snel 25% duurder worden in vergelijking met 2025…
Ooit gaan we er allemaal voor moeten gaan
Wie vandaag een huis koopt, zal daarom misschien twijfelen. Zou je die verbouwing niet met een paar jaar uitstellen? Hier zijn vier redenen om er wél meteen voor te gaan.
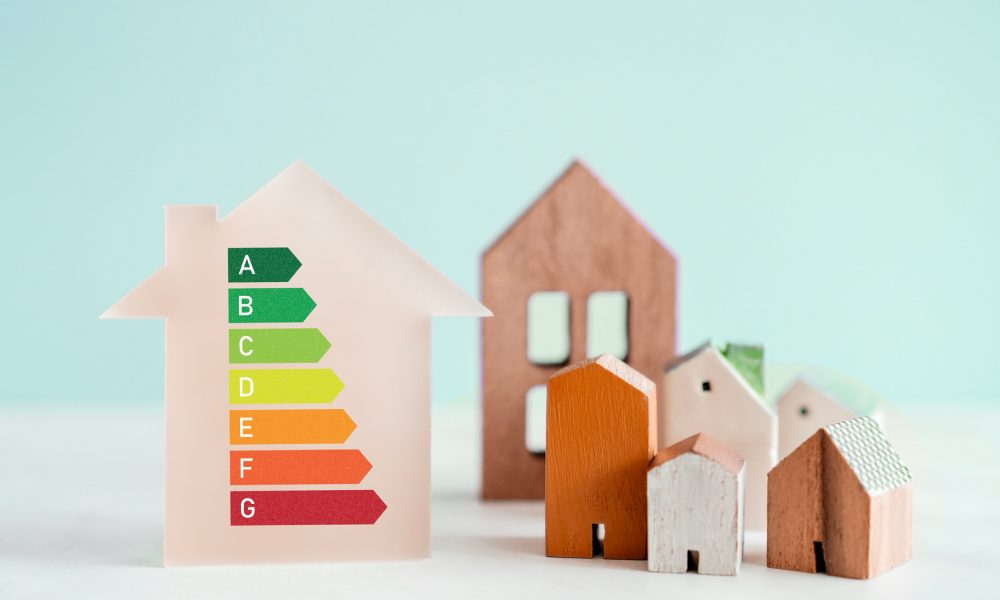
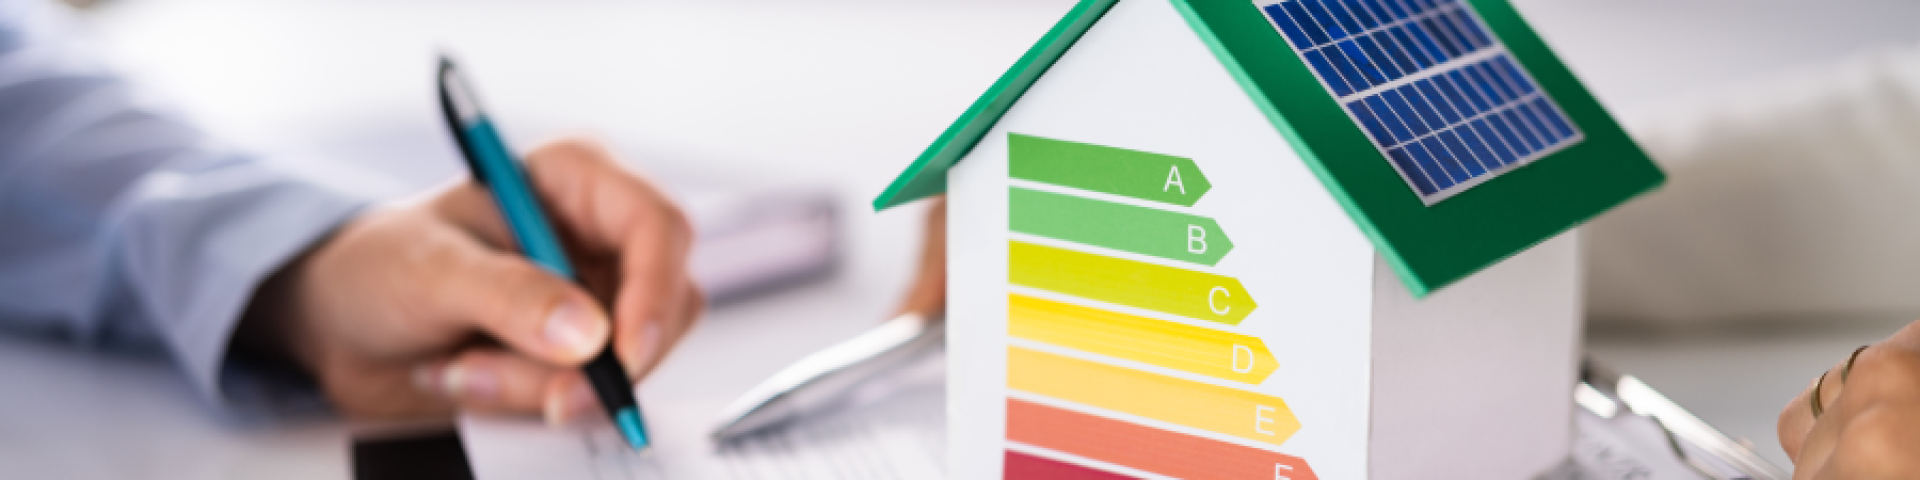
- Voor slecht geïsoleerde huizen bestaat een renovatieplicht. Koop je een huis met energielabel E of F, dan moet dat verplicht naar minstens een D binnen de zes jaar. Dat is een kwestie van moeten, je riskeert een boete als je het niet doet.
- De bank is stilaan strenger dan de overheid. Zij eisen vaak dat je minstens naar een C gaat om hun lening aan de laagste rentevoet te geven. Zij willen de waarde van je huis (en je hypotheek) namelijk niet zien dalen.
- Europa eist dat tegen 2050 alle huizen klimaatneutraal zijn. Een A-label dus. Daar is niets aan veranderd. Voorlopig haalt amper één op de tien huizen in ons land die norm, dus we hebben nog 25 jaar voor al de rest…
- Energie-experts waarschuwen dat de gasprijs fors zal stijgen vanaf 2027 door een extra CO2-taks op fossiele brandstoffen. De gasinstallatie vervangen door een warmtepomp is een goed idee, en daarvoor krijg je wel nog altijd een premie.
Geen subsidies? Zoek dan de beste lening.
Tja, makkelijk gezegd allemaal. Hoe moet je een verbouwing betalen, met altijd maar stijgende prijzen en met minder steun van de overheid? Het antwoord zou kunnen liggen bij je lening. Voor veel jonge kopers wegen de eerste jaren van de afbetaling het zwaarst. Maar via een ander soort lening kan je de last misschien verlichten:
- De groeilening — Dat is minder afbetalen in het begin. Na een paar jaar zal je maandlast stijgen, maar tegen dan verdien jij waarschijnlijk ook meer.
- De lening op 30 jaar of meer — Ja, dat lijkt waanzinnig lang. Maar intussen is je afbetaling wel draaglijk. Wanneer je over een paar jaar weer wat ademruimte hebt, kan je die looptijd zonder probleem bij de bank inkorten.
Een afspraak die deuren opent
Een huis kopen en een lening zoeken, dat doe jij misschien maar één keer in je leven. Onze hypotheek.experts doen het elke dag. Zij kennen alle formules bij dertig banken. Dat kan ook voor jouw droomhuis het verschil maken tussen een JA en een NEE.
19 jan 2026
Kan ook interessant zijn ...
Bekijk alle blogitems
Hoeveel kan je écht lenen voor jouw huis?
Lees meer Hoeveel kan je écht lenen voor jouw huis?